Achat immobilier
Acheter en zone inondable le long de la Vilaine : lire l’état des risques
Une maison au bord de la Vilaine à Bruz, un appartement en rez-de-chaussée près des quais de Redon, une longère au fond d’une vallée du pays de Guichen : la proximité de l’eau a son charme et son prix. Elle a aussi ses risques, que les crues de 1995, de l’hiver 2000 à 2001 ou de 2025 ont rappelés à bien des familles. Depuis 2023, l’information sur les risques doit être donnée dès l’annonce et l’état des risques remis dès la première visite. Encore faut-il savoir le lire et le confronter à la réalité du bien. Ce guide explique comment interpréter l’état des risques, quelles questions poser au vendeur, quels indices rechercher lors de la visite et comment l’expertise avant achat aide à mesurer la vulnérabilité réelle d’un logement.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Achat immobilier
L’essentiel
Avant d’acheter près de la Vilaine ou de ses affluents, lisez l’état des risques : il indique si le bien est situé dans un périmètre de plan de prévention des risques d’inondation, et le vendeur doit déclarer les sinistres indemnisés au titre d’une catastrophe naturelle pendant sa détention. Interrogez sur les crues passées et la hauteur d’eau atteinte. Lors de la visite, recherchez les traces : repères de crue, enduits refaits en partie basse, plinthes neuves, odeurs, équipements surélevés. Le bilan avant achat évalue la vulnérabilité du logement, l’état des murs et des sols, et les aménagements possibles pour réduire les dégâts lors d’une prochaine crue.
Une zone inondable ne se refuse pas forcément : elle s’achète en connaissant la hauteur d’eau et la vulnérabilité du logement.
Le contexte
Des crues lentes mais longues
La Vilaine et ses affluents, l’Ille, la Seiche, le Meu, la Flume, l’Oust à Redon, connaissent des crues d’hiver, lentes à monter et lentes à se retirer. Les arrêtés de catastrophe naturelle pour inondation se succèdent dans la base Géorisques : 16 à Redon, 18 à Guipry-Messac, 13 à Bruz comme à Pacé, 12 à Rennes, sur la période couverte. Les logements situés dans les fonds de vallée peuvent rester plusieurs jours dans l’eau, ce qui imprègne profondément murs et planchers.
Toutes les zones inondables ne présentent pas le même niveau de danger. Une crue lente avec quelques dizaines de centimètres d’eau dans un garage n’a rien de comparable avec un rez-de-chaussée habité submergé. Tout l’enjeu de l’achat est de connaître ce niveau, et la manière dont le logement y résiste.
L’état des risques
Lire l’état des risques
L’état des risques, établi pour l’adresse précise, indique si le bien est situé dans le périmètre d’un plan de prévention des risques naturels, dont les plans de prévention des risques d’inondation lorsqu’ils existent, et dans quelle zone. Il mentionne aussi la sismicité, le potentiel radon et d’autres risques. Depuis le 1er janvier 2023, l’information sur les risques doit figurer dès l’annonce, et l’état des risques être remis lors de la première visite.
Le vendeur doit en outre déclarer les sinistres ayant donné lieu à une indemnisation au titre d’une catastrophe naturelle ou technologique pendant la période où il a été propriétaire. Cette déclaration renseigne sur l’histoire récente du bien, mais ne dit rien des crues antérieures : il faut interroger.
Les questions
Les questions à poser
Demandez au vendeur et, si possible, aux voisins : l’eau est-elle déjà entrée dans la maison, dans le garage, dans le jardin ? À quelle hauteur ? Combien de temps ? Quels travaux ont été réalisés après ? L’assurance a-t-elle été sollicitée ? Des batardeaux, une pompe, un clapet anti-retour ont-ils été installés ? Les réponses permettent de situer le risque bien mieux qu’une carte.
Consultez aussi la mairie : elle connaît les secteurs touchés lors des crues récentes et les règles d’urbanisme applicables, notamment pour un projet d’extension ou d’aménagement du rez-de-chaussée, qui peut être limité dans une zone réglementée.
Notez les réponses par écrit et conservez-les avec le dossier de vente.
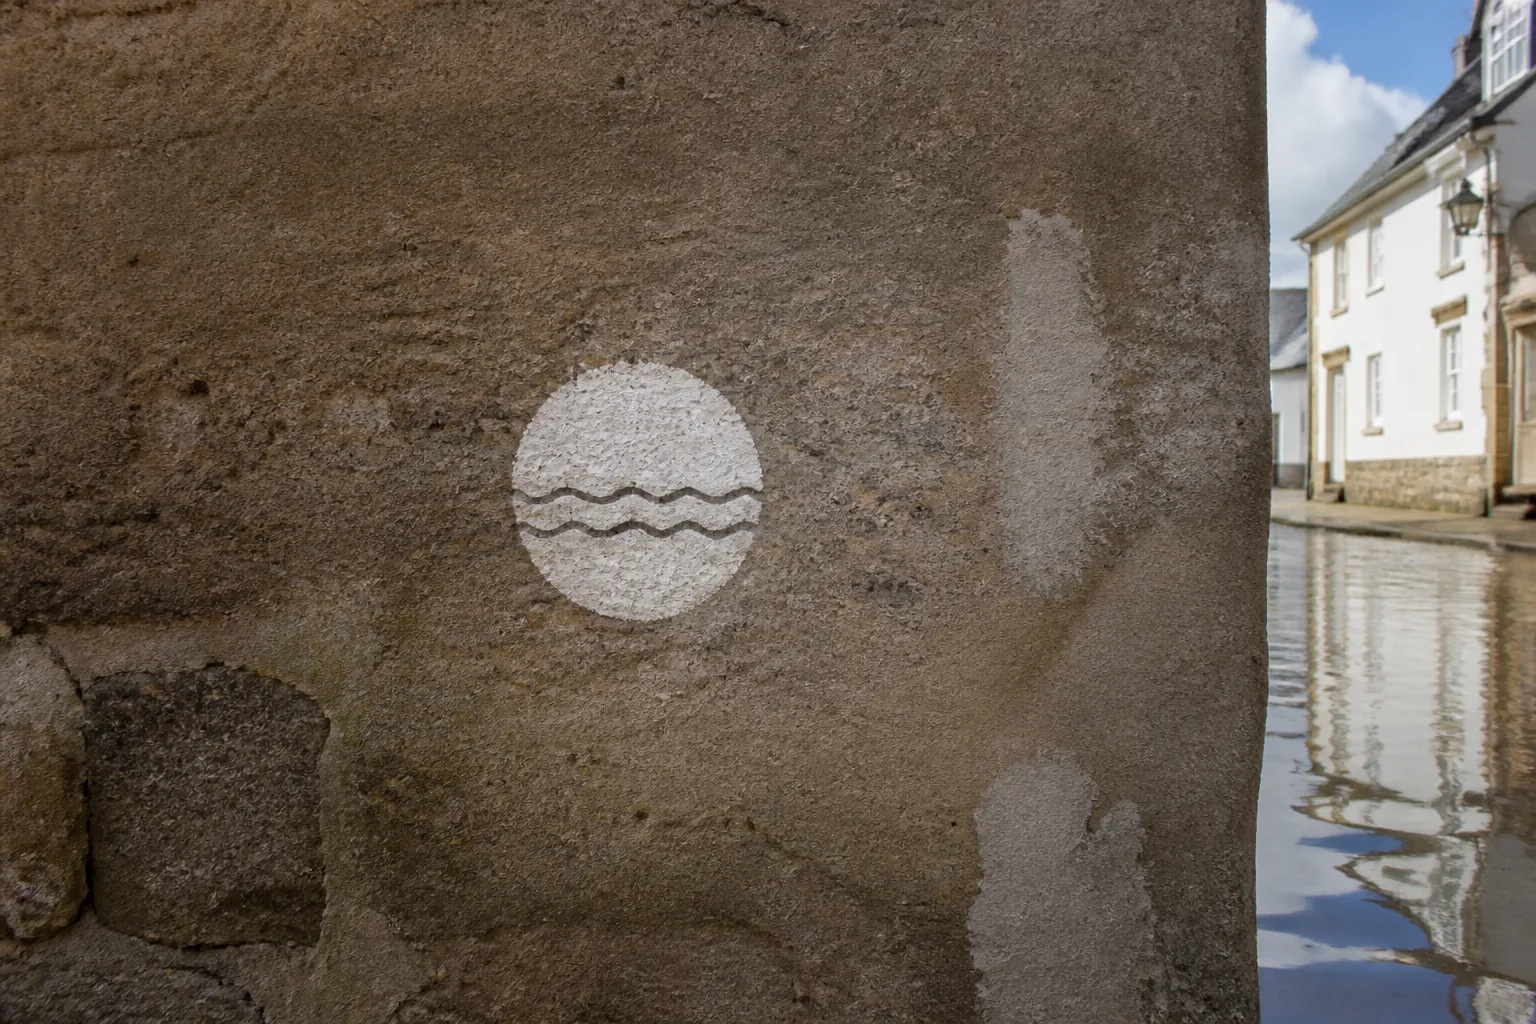
Un repère de crue sur un mur ancien donne la mesure de la hauteur d’eau atteinte.
Les indices
Ce que la visite peut révéler
Lors de la visite, certains indices trahissent une inondation passée : repère de crue peint ou gravé sur un mur, enduit ou peinture refaits uniquement en partie basse, plinthes neuves, carrelage récent dans les pièces du bas, doublages refaits à mi-hauteur, odeur de moisi, traces de boue dans les recoins, prises électriques remontées. Les équipements installés en hauteur, tableau électrique, chaudière, sont parfois le signe d’une adaptation consciente.
Ces indices ne sont pas rédhibitoires, mais ils doivent être cohérents avec les déclarations du vendeur. Une inondation importante passée sous silence peut, selon les circonstances, ouvrir un recours : notre guide sur le vice caché après une inondation en expose les conditions.
La vulnérabilité
Évaluer la vulnérabilité du logement
Deux logements situés dans la même zone ne subissent pas les mêmes dégâts. Le niveau du plancher habitable par rapport au terrain, la présence d’un étage refuge, la nature des matériaux du rez-de-chaussée, la position du tableau électrique et de la chaudière, l’existence de clapets sur les réseaux et la facilité d’installer des batardeaux changent tout.
L’expert évalue ces éléments et indique les aménagements possibles pour réduire la vulnérabilité : remonter les équipements, choisir des revêtements et des cloisons qui supportent l’eau, protéger les ouvertures. Ces aménagements se chiffrent et entrent dans le budget de l’achat.
Pour un appartement, l’étage change évidemment la donne, mais les parties communes, caves, parkings, local technique et ascenseur, restent exposées et pèsent sur les charges de la copropriété après chaque crue.
Les murs
L’état des murs et des sols après des crues répétées
Les murs anciens en schiste ou en terre qui ont été immergés à plusieurs reprises peuvent garder une humidité importante, des sels, des enduits dégradés. Les planchers bois peuvent avoir souffert, les chapes rester humides. L’expert mesure l’humidité à plusieurs hauteurs et la compare à un mur sain, examine les sols et les pieds de cloisons.
Dans une maison en terre crue, une immersion prolongée affaiblit la base des murs : l’examen des soubassements est alors particulièrement important. Notre guide sur la maison inondée décrit le séchage et la remise en état.
Un enduit refait seulement en partie basse peut trahir une inondation passée.
L’assurance
Assurance et coûts futurs
Un bien en zone inondable reste assurable : la garantie catastrophe naturelle est incluse dans les contrats d’assurance de biens, et elle s’applique lorsqu’un arrêté est publié. Une franchise légale reste à la charge de l’assuré. Renseignez-vous auprès de votre assureur avant de signer sur les conditions applicables au bien.
Au-delà de l’assurance, chaque crue coûte du temps, des démarches, des travaux non couverts et parfois une période de relogement. Ce coût indirect mérite d’être pris en compte dans la décision et dans le prix.
L’expertise
Le bilan avant achat en zone inondable
Le bilan avant achat réunit la lecture de l’état des risques, les indices d’inondations passées, l’état des murs et des sols, la vulnérabilité du logement et les aménagements à prévoir. Il permet de négocier le prix, de demander des précisions au vendeur ou de renoncer en connaissance de cause.
Nos experts interviennent à Rennes, Bruz, Redon, Guichen, Pacé, Vitré et dans toutes les communes du bassin de la Vilaine. Si vous faites construire près d’une rivière, voir notre guide construire près de la Vilaine.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Où trouver l’information sur le risque d’inondation ?
Dans l’état des risques de l’adresse, remis dès la première visite, et sur Géorisques. La mairie connaît aussi les secteurs touchés lors des crues récentes.
Le vendeur doit-il déclarer les inondations passées ?
Il doit déclarer les sinistres indemnisés au titre d’une catastrophe naturelle pendant sa détention du bien. Pour les crues plus anciennes, il faut l’interroger.
Peut-on assurer un bien en zone inondable ?
Oui, la garantie catastrophe naturelle est incluse dans les contrats d’assurance de biens. Une franchise légale reste à la charge de l’assuré.
Comment réduire les dégâts d’une prochaine crue ?
En remontant les équipements électriques et de chauffage, en choisissant des matériaux qui supportent l’eau, en installant des batardeaux et des clapets anti-retour, et en prévoyant un étage refuge.
Peut-on agrandir une maison en zone inondable ?
Cela dépend du règlement applicable à la parcelle. Renseignez-vous auprès de la mairie avant d’acheter si vous avez un projet.
L’expert peut-il dire si la maison a déjà été inondée ?
Il recherche les indices, repères de crue, réfections partielles, humidité résiduelle, et les confronte aux déclarations du vendeur. Ces indices orientent, sans toujours permettre de dater précisément.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code de l’environnement, article L125-5 (information des acquéreurs et locataires), Légifrance
- Géorisques, arrêtés de catastrophe naturelle et informations par adresse
- Code des assurances, article L125-1, Légifrance