
Construire près de la Vilaine : zones inondables et règles à respecter
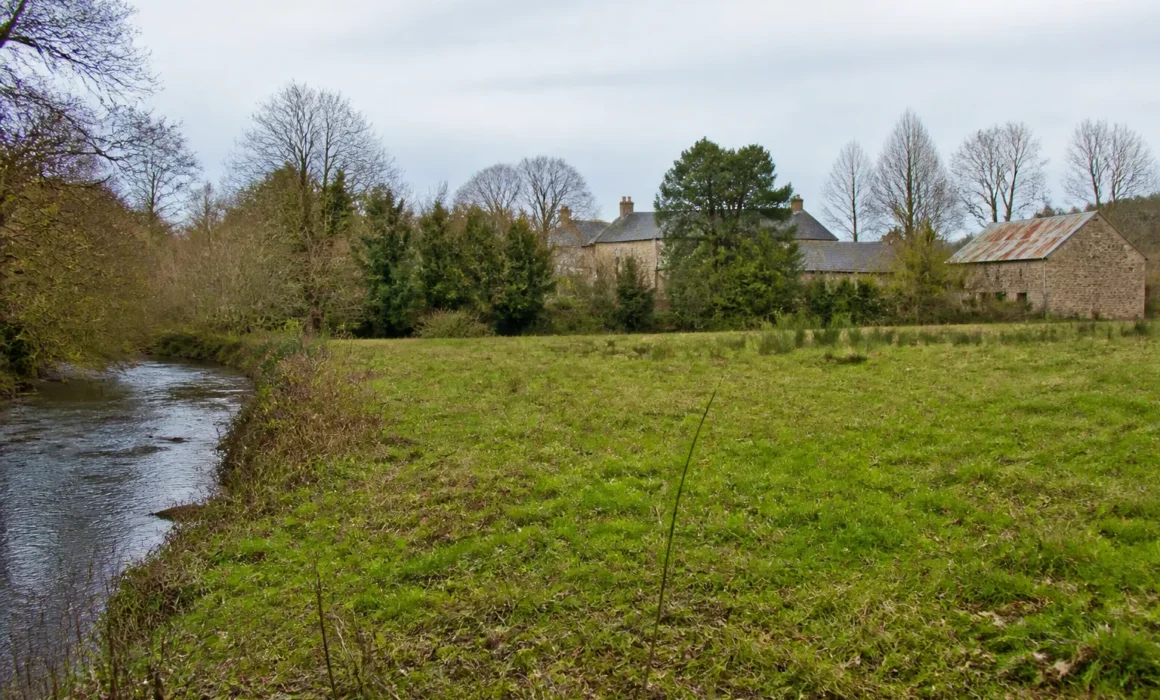
Un terrain à bâtir avec vue sur la Vilaine, en bordure de la Seiche ou dans un bourg traversé par un ruisseau : en Ille-et-Vilaine, la tentation est grande, et les terrains proches de l’eau ne manquent pas. Mais construire en zone inondable obéit à des règles strictes, qui figurent dans les plans de prévention des risques d’inondation lorsqu’ils existent, et dans les documents d’urbanisme. Elles conditionnent la possibilité même de construire, la hauteur du plancher, l’emprise, les matériaux et les équipements. Ce guide explique comment s’informer avant d’acheter le terrain, ce que ces règles imposent à la maison, les conséquences pour l’assurance, et le rôle de l’expert pour vérifier sur le chantier que les prescriptions sont respectées.

Construction CCMI
Avant d’acheter un terrain près d’un cours d’eau, consultez l’état des risques, le plan de prévention des risques d’inondation s’il existe, et le plan local d’urbanisme : ils indiquent si la construction est autorisée, à quelles conditions, et le cas échéant à quelle cote minimale doit se situer le plancher habitable. Le permis de construire intègre ces prescriptions, que le constructeur doit appliquer. L’expert contrôle sur le chantier l’implantation et le niveau du plancher, les fondations adaptées à un sol humide, les matériaux et la position des équipements. Une construction non conforme peut poser des difficultés lors du contrôle de conformité et pour l’assurance.
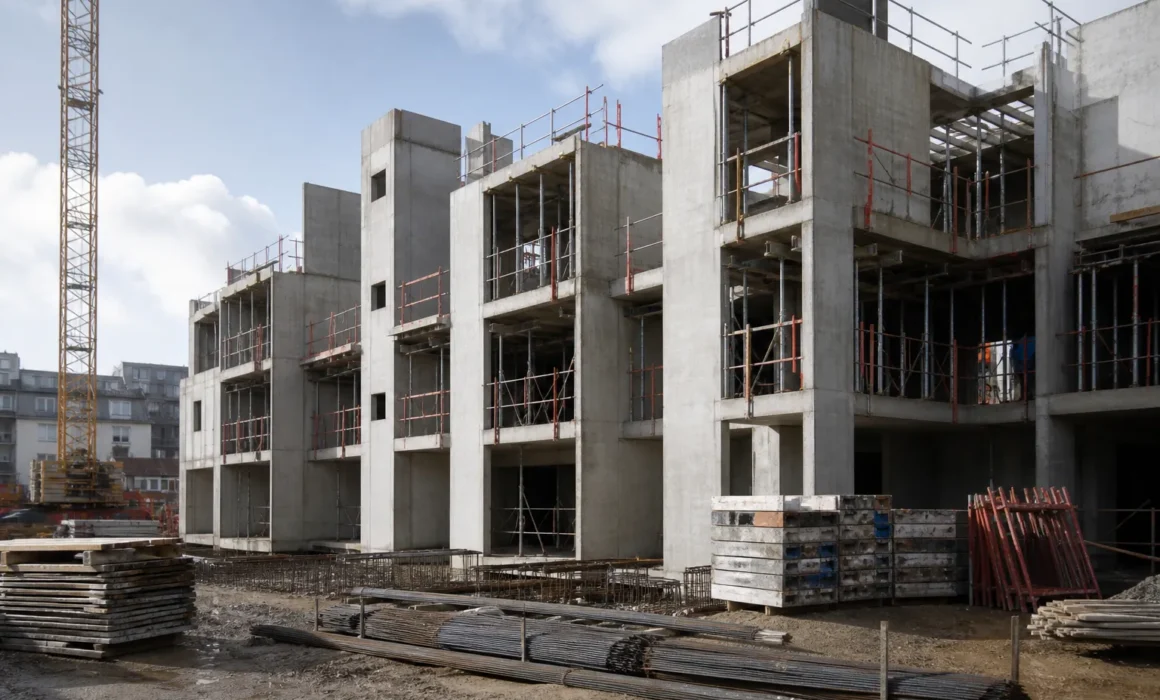
Près d’une rivière, la cote du plancher se décide au permis et se vérifie au chantier.
S’informer avant d’acheter le terrain
La première source est l’état des risques de l’adresse, qui indique si le terrain est situé dans le périmètre d’un plan de prévention des risques naturels, notamment d’inondation, et dans quelle zone. Le plan de prévention lui-même, consultable en mairie ou en préfecture, comprend une carte de zonage et un règlement : certaines zones sont inconstructibles, d’autres constructibles sous conditions. Le plan local d’urbanisme reprend ces contraintes.
Les données de Géorisques complètent l’information : arrêtés de catastrophe naturelle de la commune, répétés dans le bassin de la Vilaine, et atlas des zones inondables. Interrogez aussi la mairie et les voisins sur les crues récentes, celles de l’hiver 2000 à 2001 ou de 2025 notamment.
Ce que peut imposer un plan de prévention
Dans les zones constructibles sous conditions, les règlements des plans de prévention des risques d’inondation peuvent fixer une cote minimale pour le premier plancher habitable, au-dessus du niveau des plus hautes eaux de référence, des limites d’emprise au sol pour ne pas gêner l’écoulement des eaux, des interdictions de sous-sol, des prescriptions sur les clôtures et les remblais, et des règles pour les équipements sensibles.
Chaque règlement est propre à son territoire. Le constructeur et l’architecte, s’il y en a un, doivent le connaître et l’intégrer au projet dès la demande de permis.
Concevoir une maison adaptée
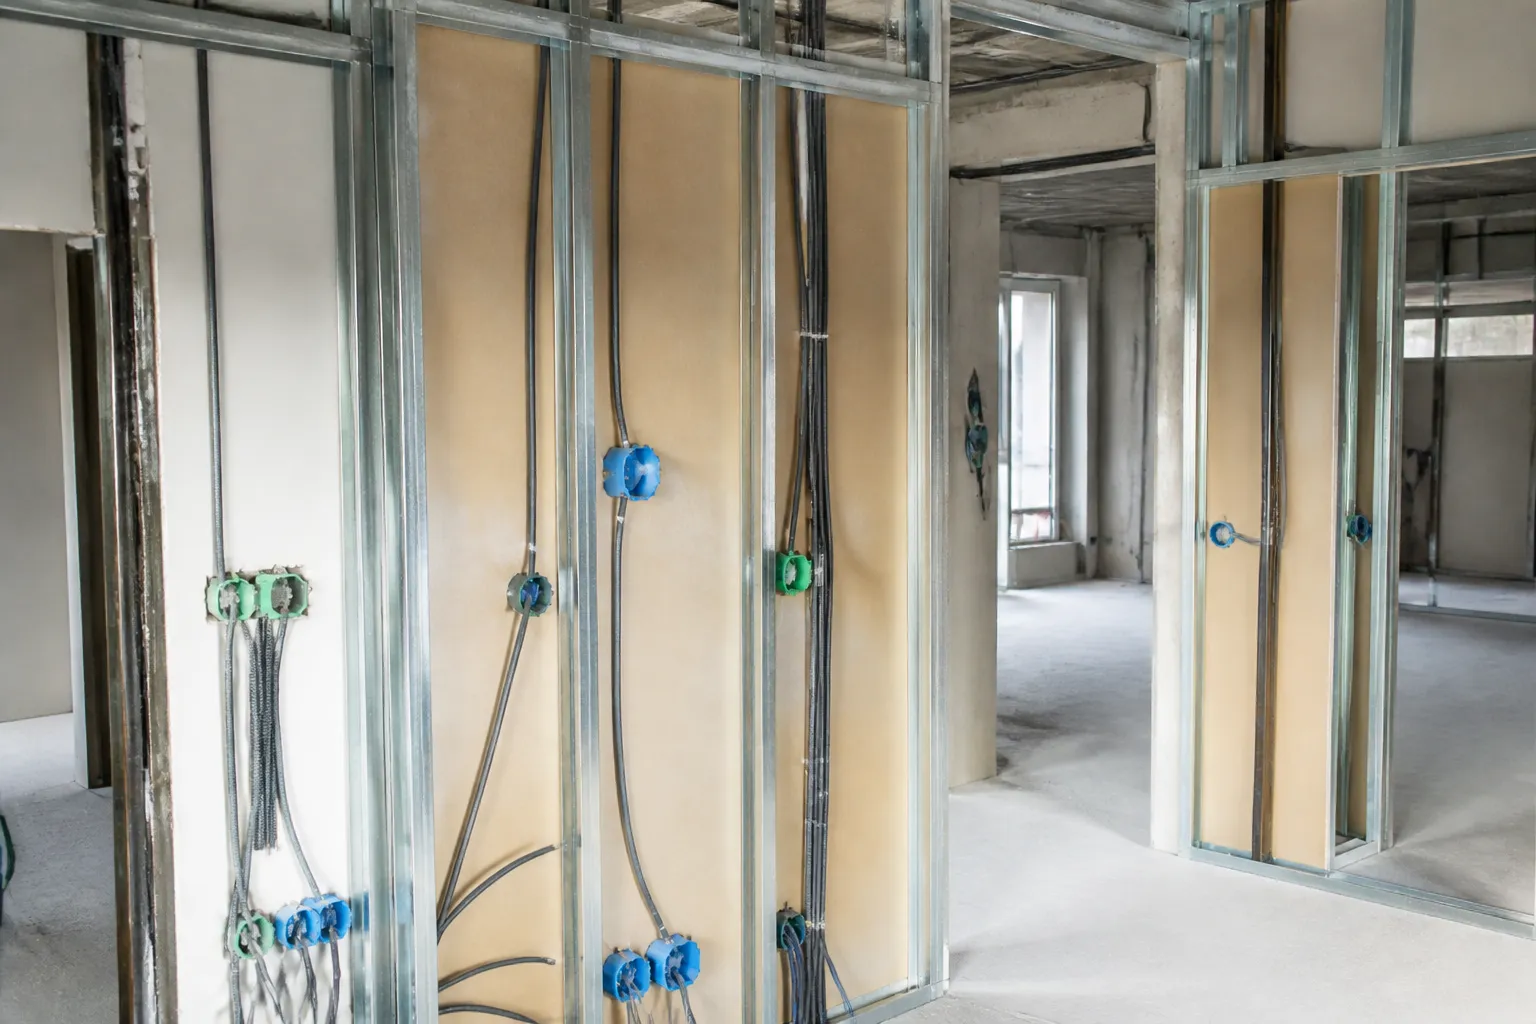
Une maison adaptée au risque d’inondation se conçoit autrement : plancher surélevé, parfois sur vide sanitaire ou sur un soubassement, absence de sous-sol, équipements électriques et de chauffage placés au-dessus de la cote de référence, matériaux du rez-de-chaussée qui supportent l’eau, réseaux équipés de clapets anti-retour, possibilité de poser des batardeaux. Un étage ou une zone refuge peut être exigé ou recommandé.
Ces choix ont un coût, à intégrer au budget dès la signature du contrat de construction.
Un architecte ou un bureau d’études habitué à ces contraintes aide à les concilier avec le confort et l’esthétique de la maison.
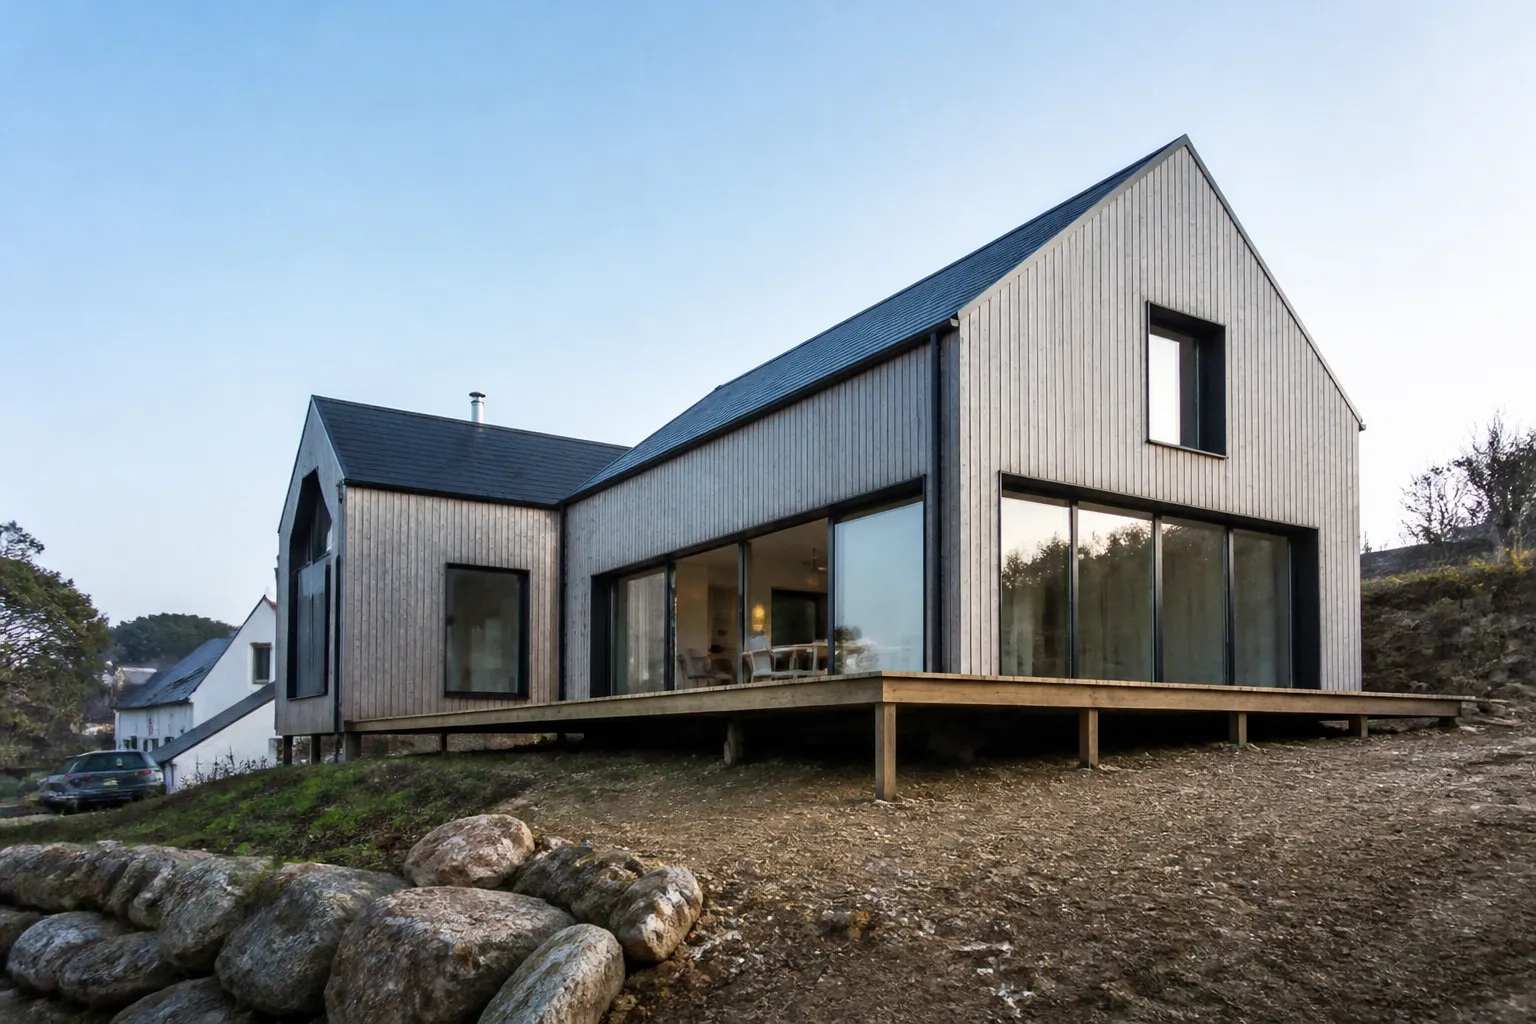
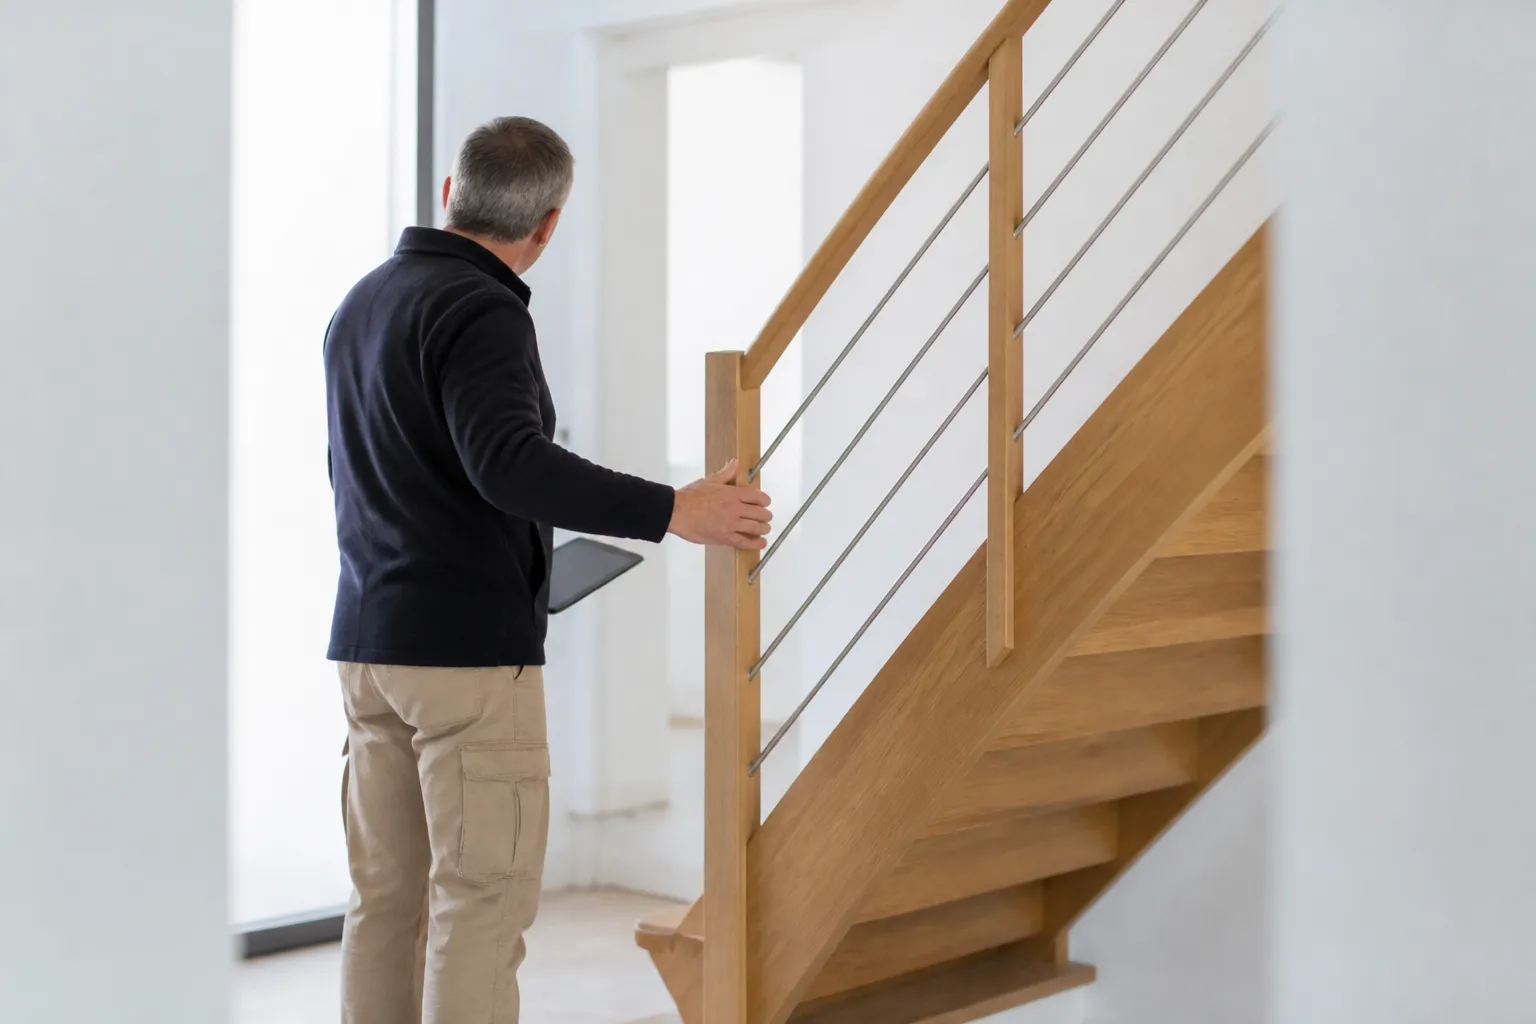
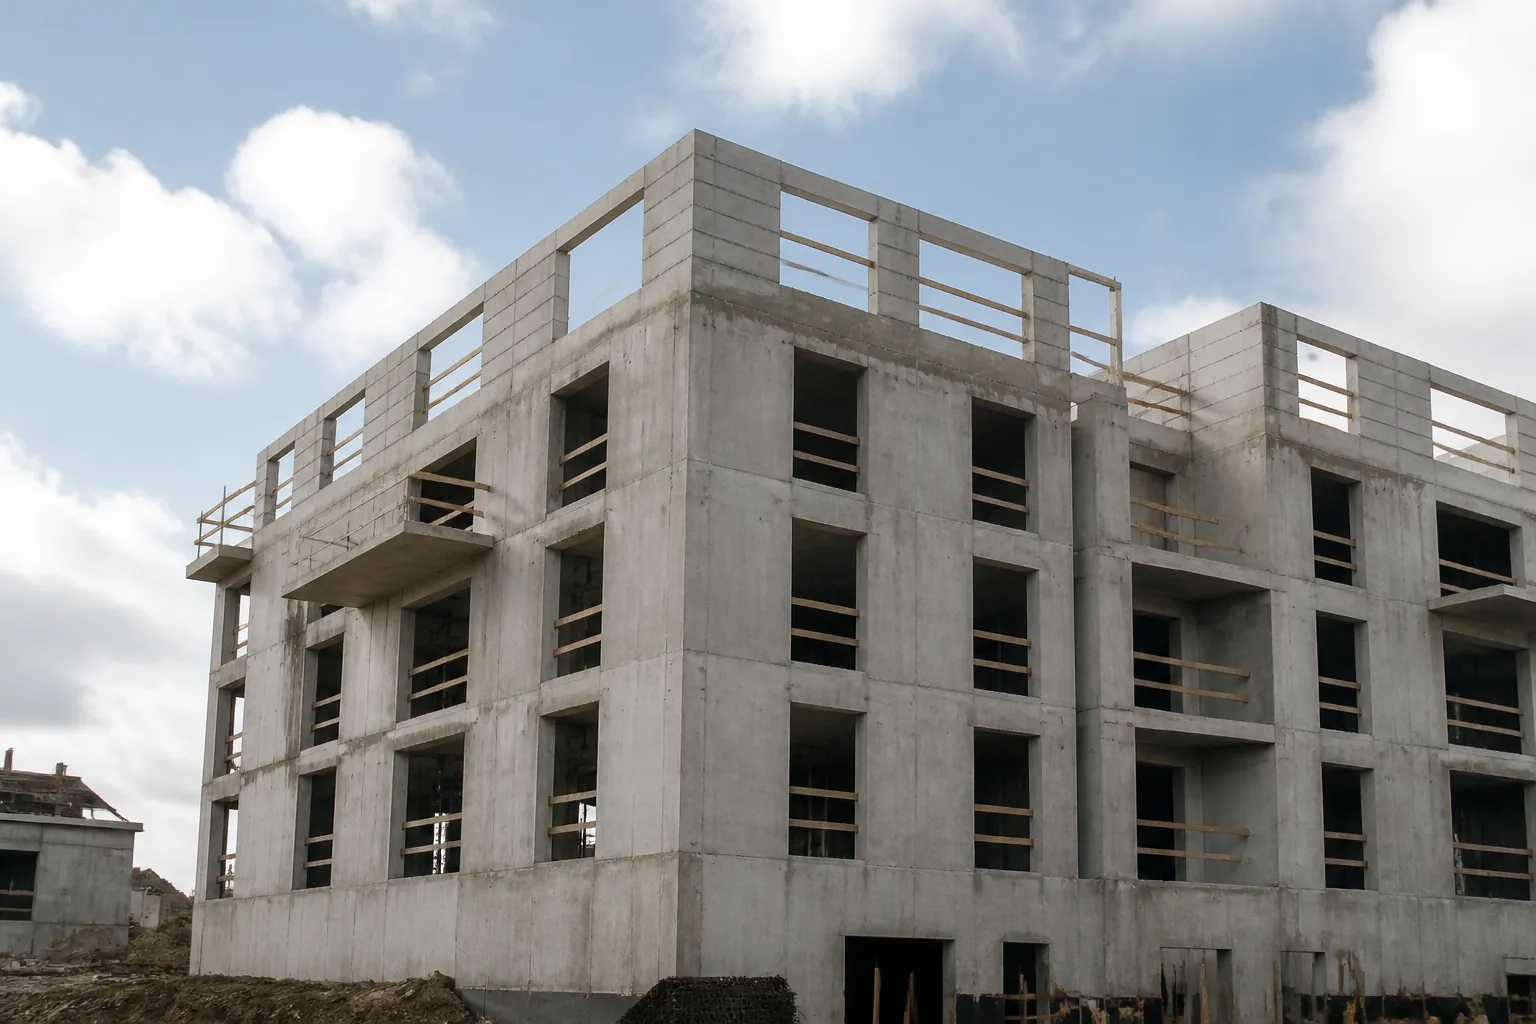
Un plancher surélevé par rapport au terrain protège la maison des crues de référence.
Fondations et sol humide
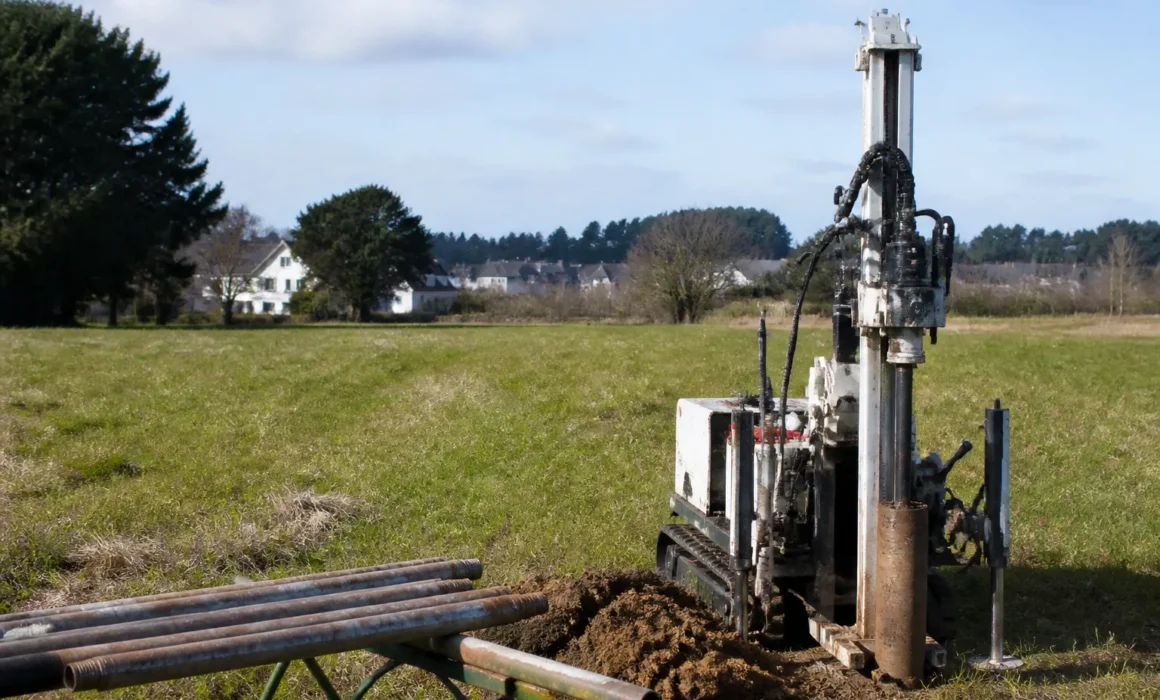
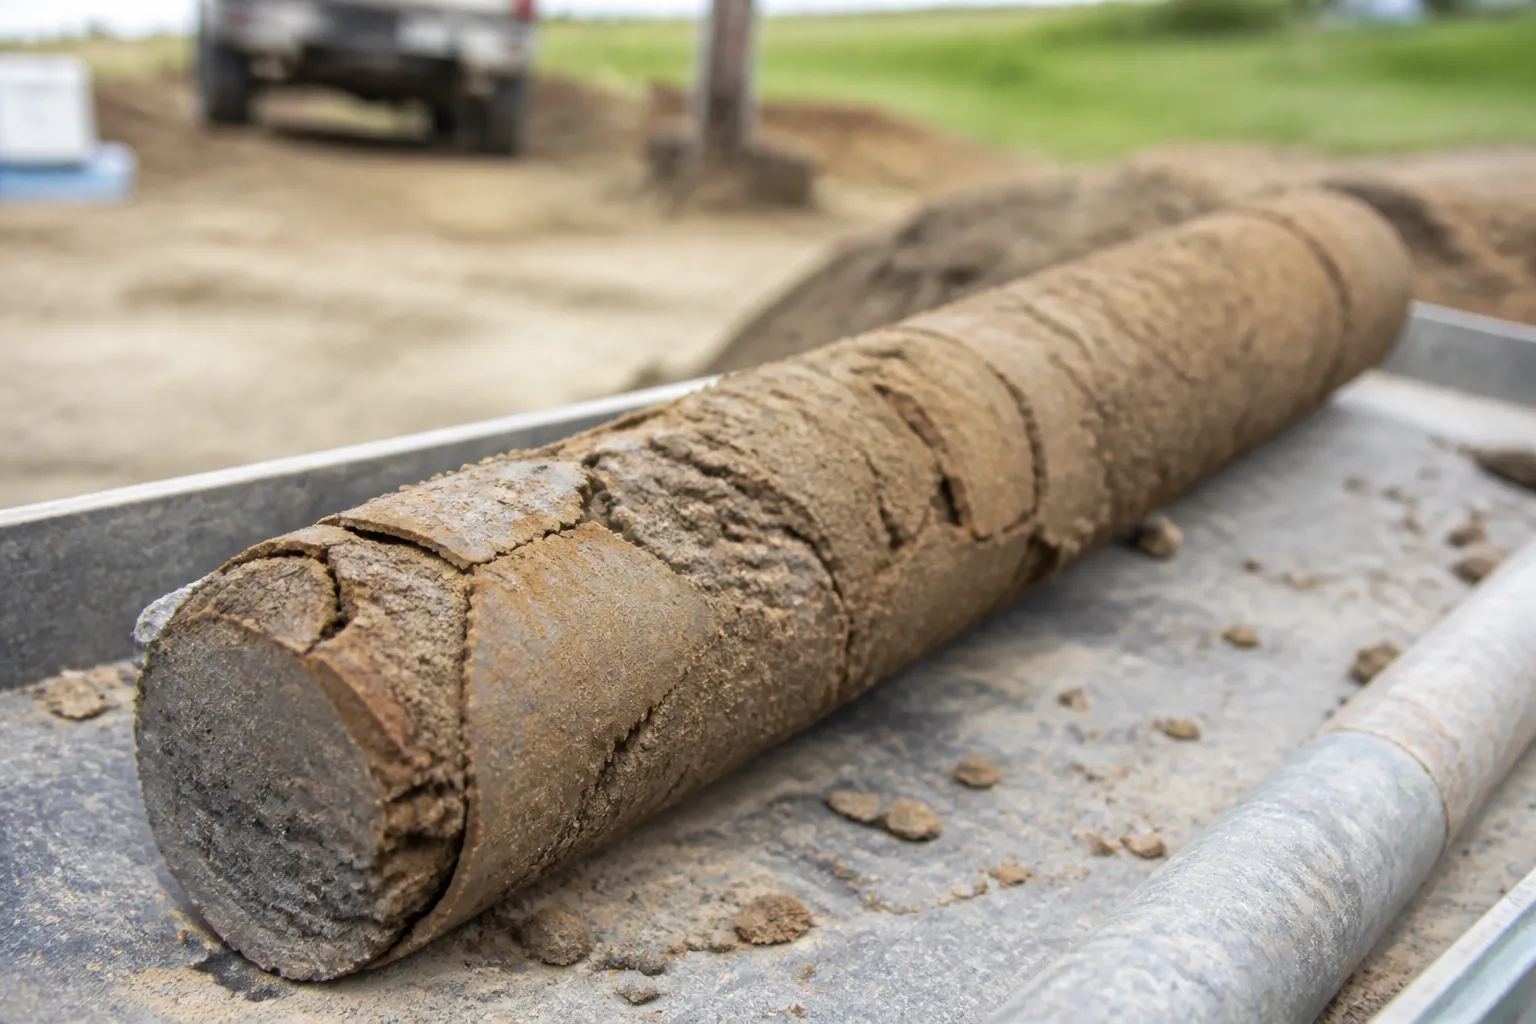
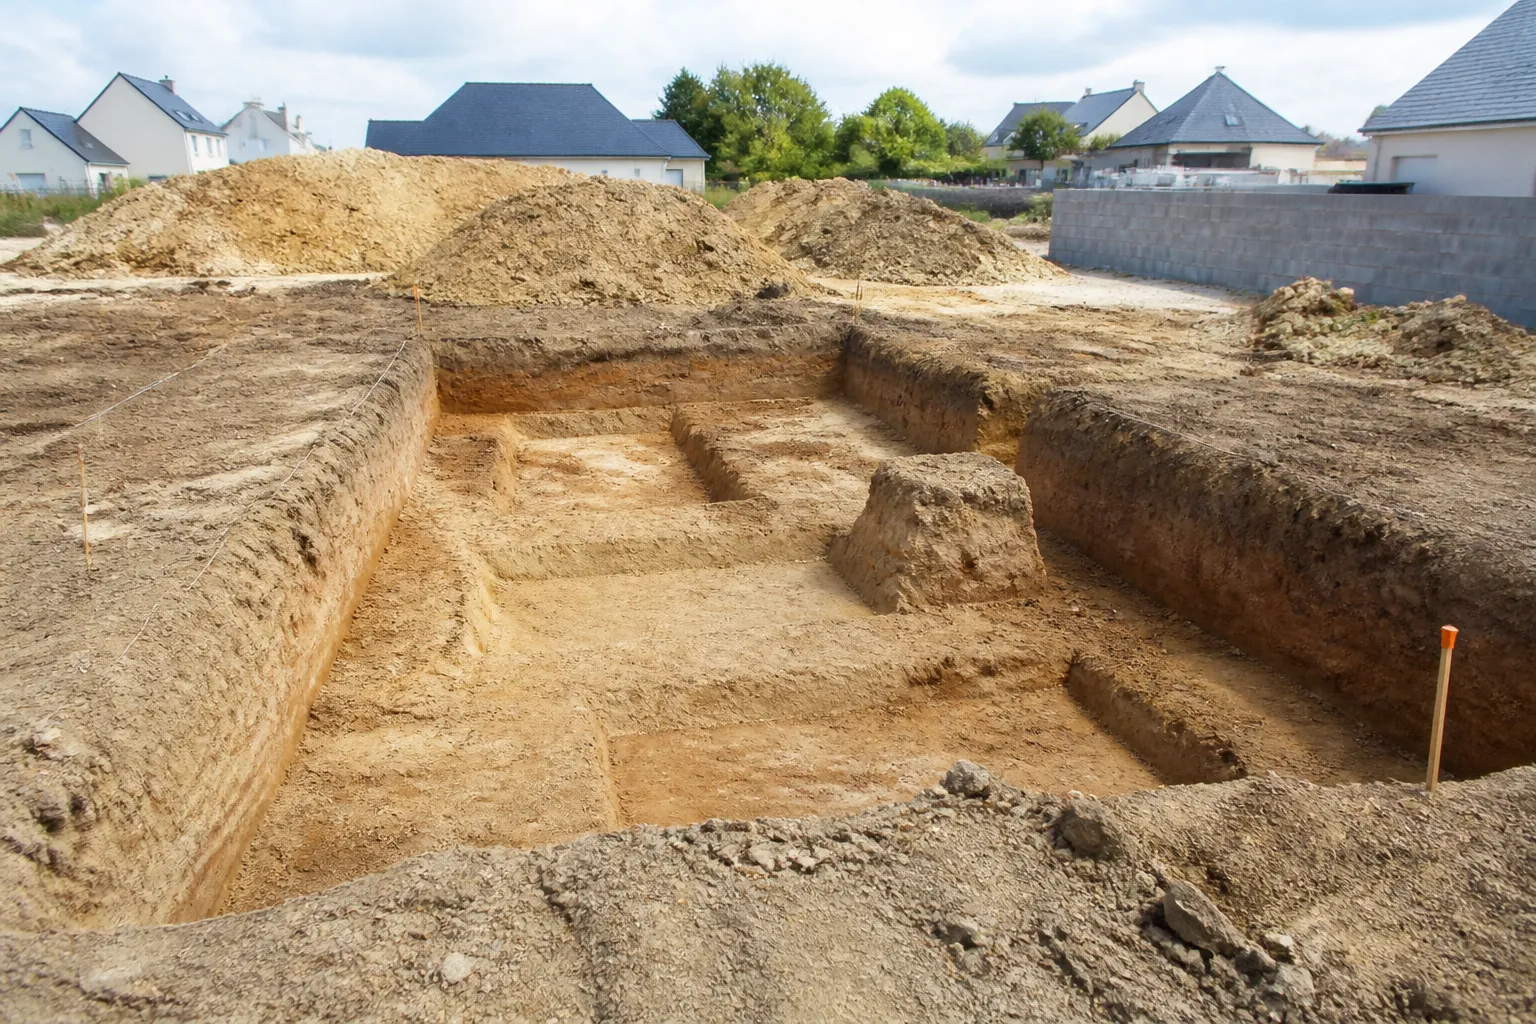
Les terrains proches des cours d’eau présentent des alluvions parfois compressibles et une nappe proche de la surface. L’étude géotechnique est indispensable pour définir les fondations : profondeur, type, éventuel vide sanitaire, gestion de l’eau en fond de fouille pendant le chantier. Une fouille qui se remplit d’eau doit être purgée avant le coulage, et un béton de propreté peut être nécessaire.
La visite fondations permet de vérifier ces points avant que les ouvrages ne disparaissent. Notre guide étude de sol et loi ELAN détaille le rôle de l’étude.
Vérifier l’implantation et la cote du plancher
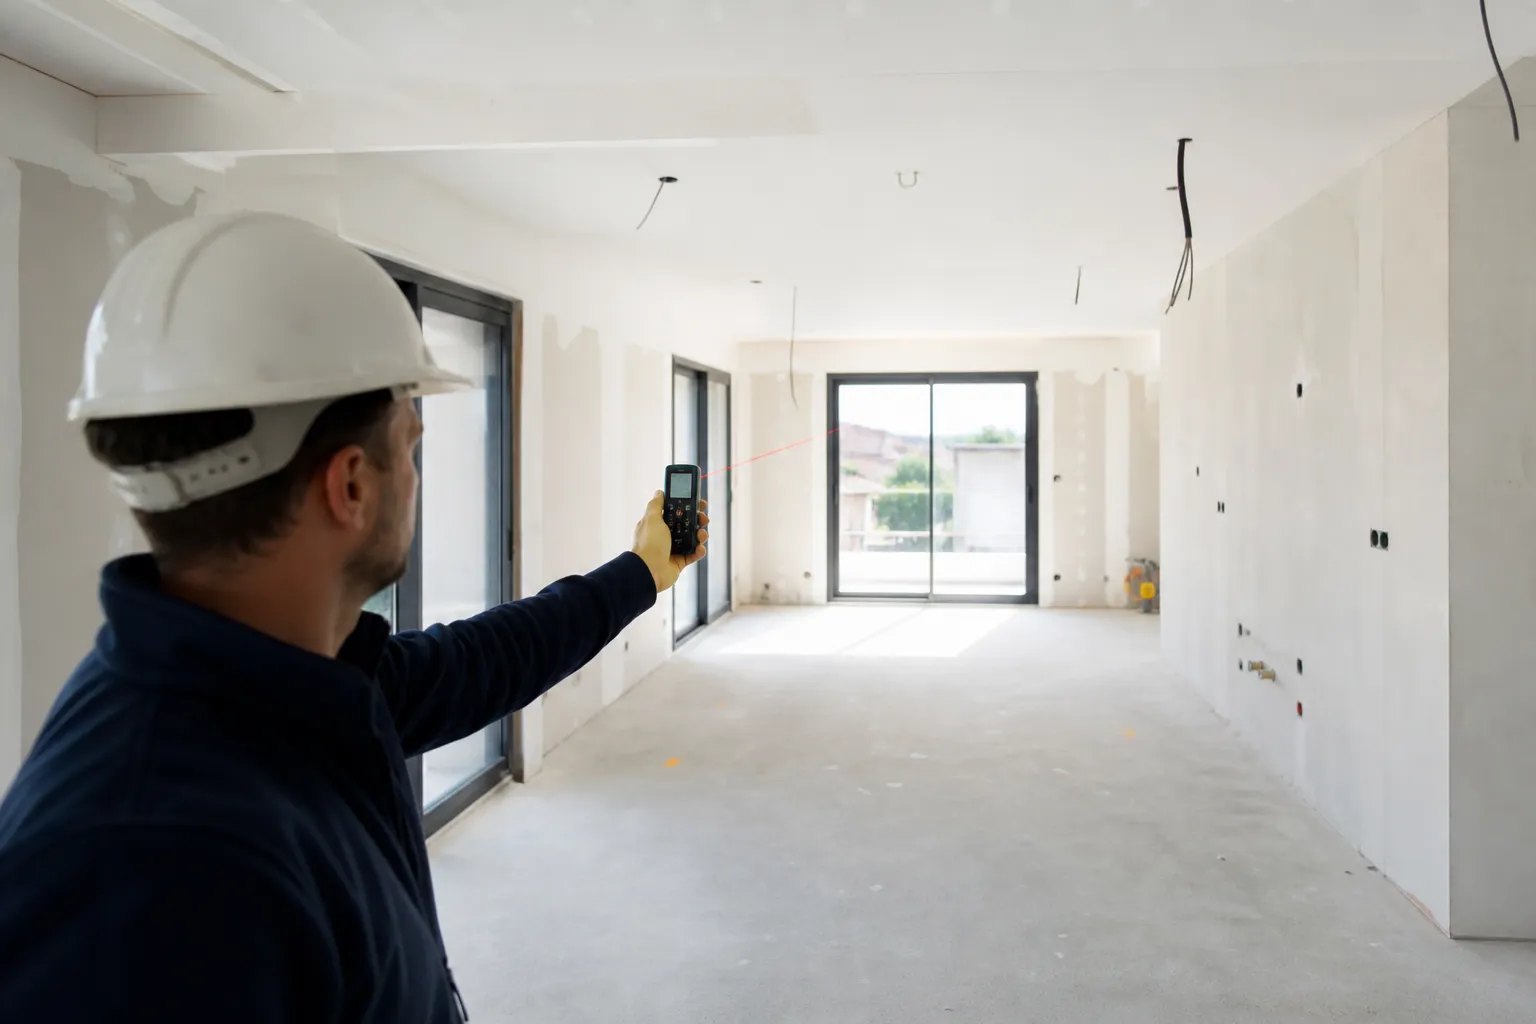
La cote du plancher fixée par le permis est un point de contrôle majeur. L’expert vérifie, dès les fondations puis au gros œuvre, le niveau de l’arase et du plancher par rapport aux repères du terrain et aux plans, ainsi que l’implantation de la maison. Une erreur de quelques dizaines de centimètres peut rendre la construction non conforme au permis et l’exposer davantage à l’eau.
Le constat écrit de l’expert, transmis au constructeur, permet de corriger avant qu’il ne soit trop tard.
Réseaux, équipements et clôtures
Dans une maison exposée aux crues, les réseaux sont un point faible. Les évacuations d’eaux usées et pluviales doivent être équipées de clapets anti-retour pour éviter que l’eau du réseau ne remonte dans la maison. Le tableau électrique, la chaudière ou la pompe à chaleur, le ballon d’eau chaude et les prises sont placés au-dessus de la cote de référence lorsque le règlement l’impose, ou au moins en hauteur par précaution. Les gaines et canalisations enterrées doivent supporter l’immersion.
Les clôtures pleines et les remblais peuvent être interdits ou limités, car ils gênent l’écoulement des eaux et reportent le risque sur les voisins. L’expert vérifie, à chaque visite, que ces prescriptions sont appliquées.
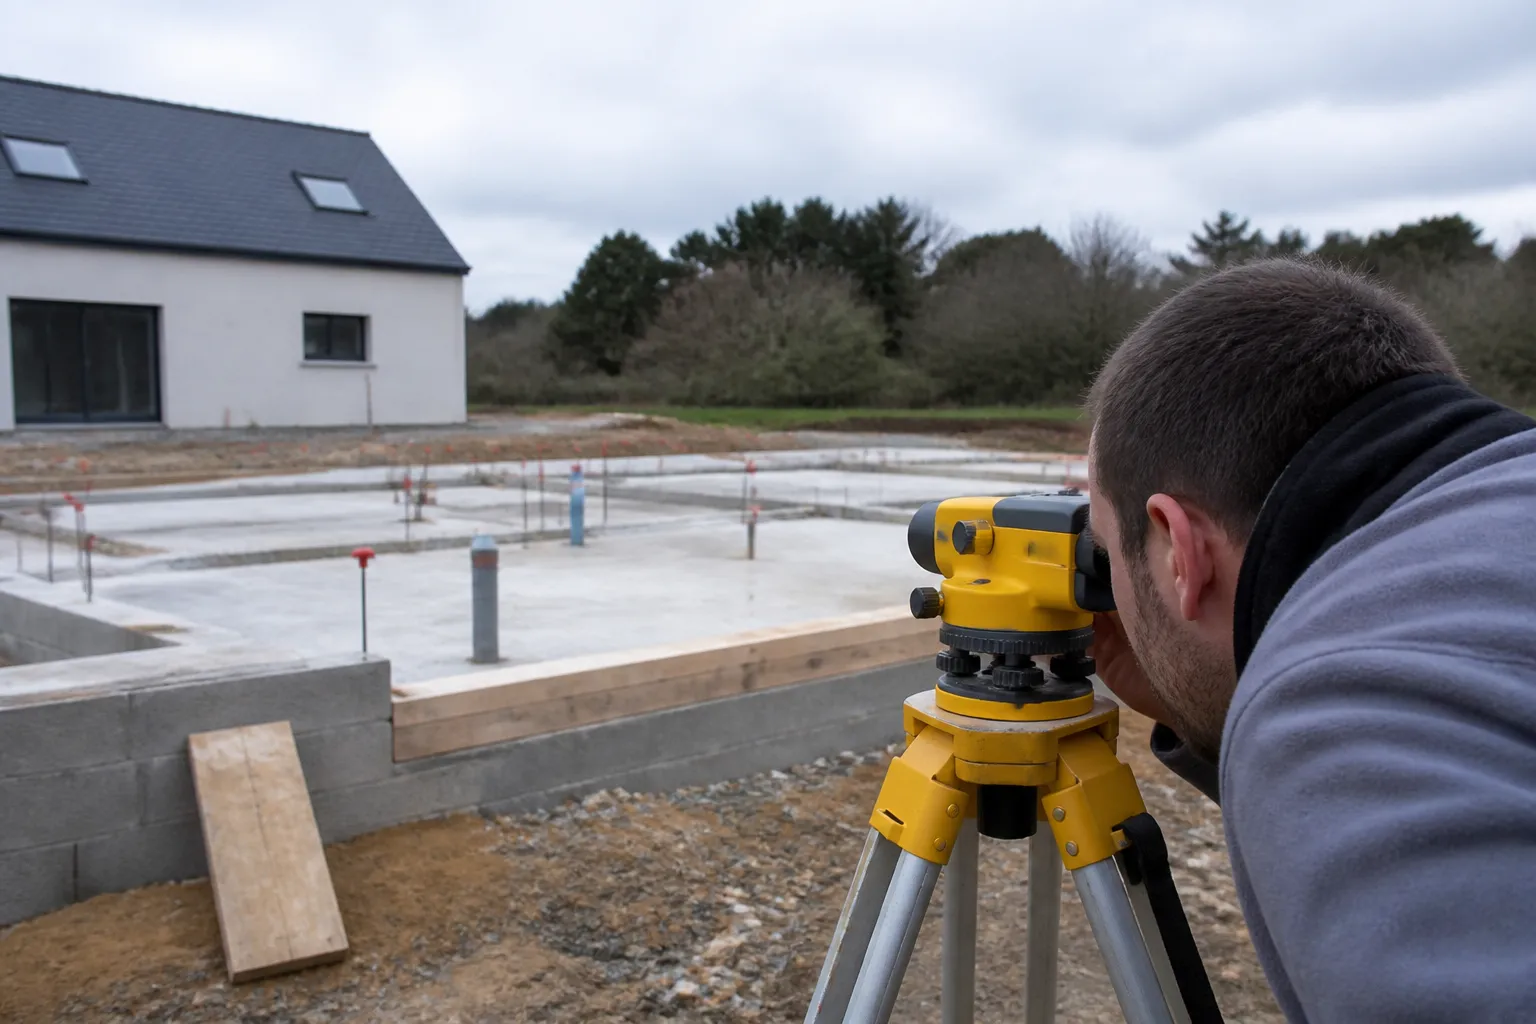
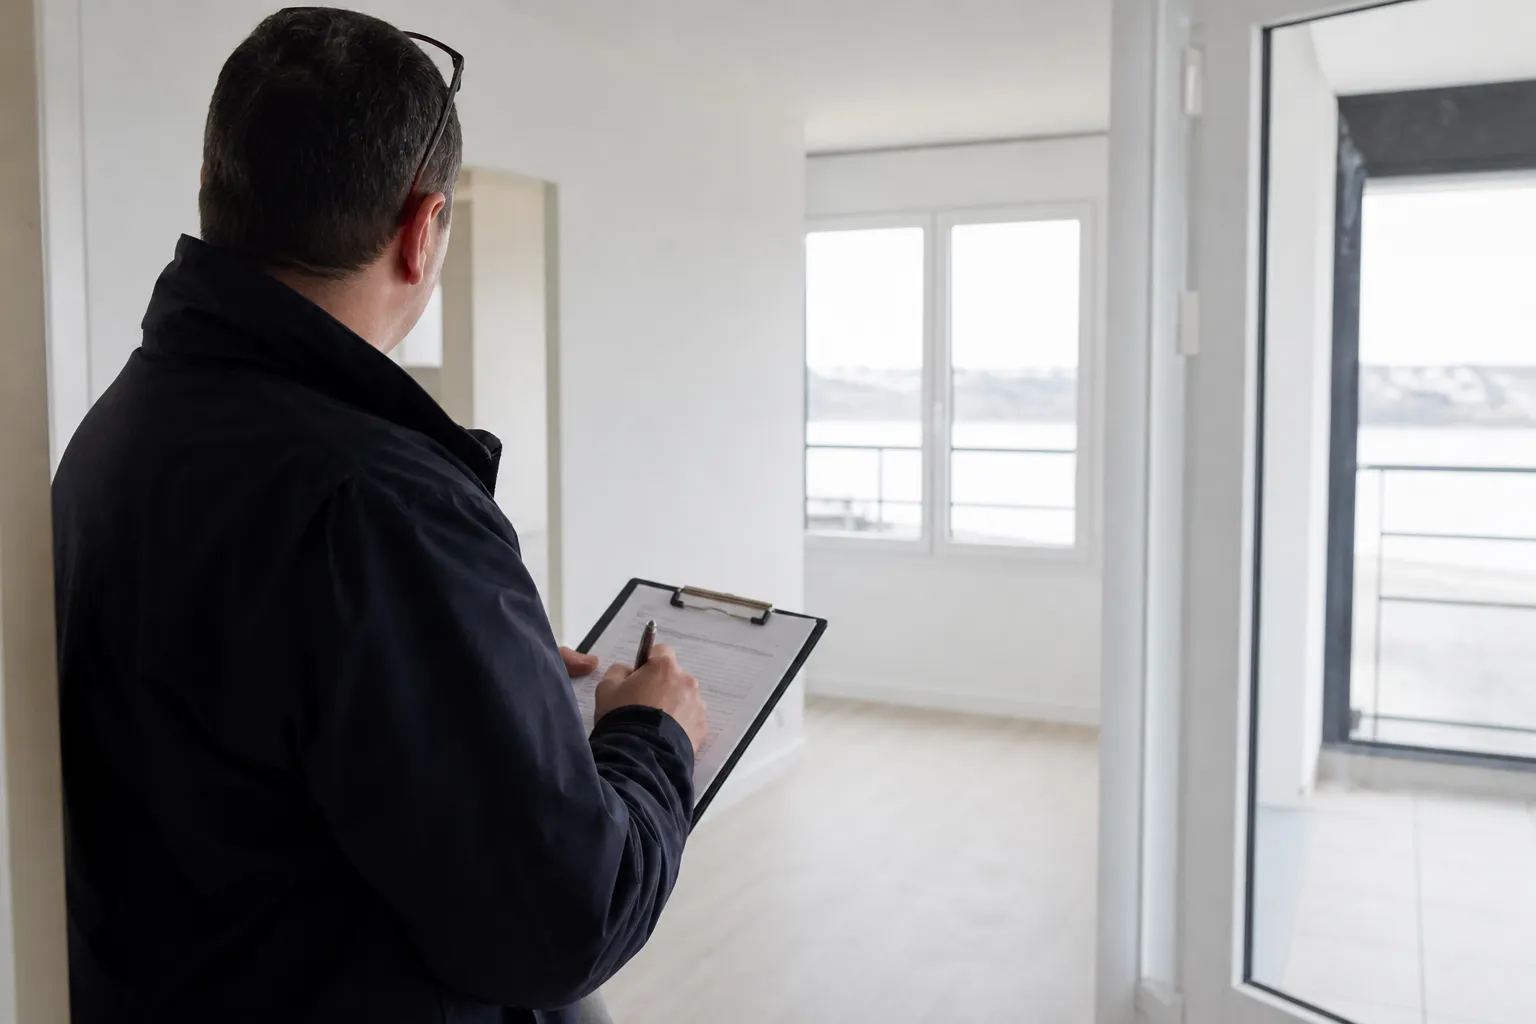
La cote du plancher se contrôle au niveau dès les fondations et le gros œuvre.
Un chantier sous surveillance
Un chantier en zone inondable doit aussi s’organiser en fonction des saisons : une crue pendant la phase de fondations ou de gros œuvre peut détremper les fouilles, déplacer des matériaux ou endommager des ouvrages frais. Le constructeur prend les précautions nécessaires, et le planning tient compte de la période des hautes eaux. Après un épisode de crue en cours de chantier, une vérification de l’état des ouvrages s’impose avant de poursuivre.
Déclaration d’achèvement et contrôle
À la fin des travaux, la déclaration attestant l’achèvement et la conformité des travaux est déposée en mairie. Le code de l’urbanisme laisse à l’administration un délai pour contester la conformité, porté de trois à cinq mois lorsque le récolement est obligatoire, ce qui est notamment le cas pour les travaux situés dans un secteur couvert par un plan de prévention des risques naturels, sauf exceptions prévues par les textes.
Une maison dont le plancher n’est pas à la cote prévue s’expose à des difficultés lors de ce contrôle.
Assurance et construction en zone à risque
La garantie catastrophe naturelle est incluse dans les contrats d’assurance de biens. Le code des assurances prévoit toutefois que l’assureur n’est pas tenu de couvrir les biens construits sur des terrains classés inconstructibles par un plan de prévention, après sa publication, et qu’il peut déroger à certaines règles lorsque les prescriptions du plan n’ont pas été respectées. Construire dans les règles protège donc aussi votre couverture.
Un suivi de construction attentif
Le suivi de construction CCMI comprend six visites, des fondations à la réception, au cours desquelles l’expert contrôle la conformité aux plans, au permis et aux règles de l’art. Pour un terrain en zone inondable, il porte une attention particulière au niveau, aux fondations, aux réseaux et aux équipements. Avant d’acheter un bien existant dans ces secteurs, voir notre guide acheter en zone inondable.
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Peut-on construire en zone inondable ?
Cela dépend de la zone et du règlement applicable. Certaines zones sont inconstructibles, d’autres constructibles sous conditions. Le plan de prévention et le plan local d’urbanisme le précisent.
Qu’est-ce que la cote de référence ?
Le niveau d’eau retenu par le plan de prévention, au-dessus duquel doit se situer le premier plancher habitable lorsque le règlement l’impose.
Un sous-sol est-il possible ?
Il peut être interdit en zone inondable par les règlements. Vérifiez le règlement avant de concevoir le projet.
Construire en zone inondable affecte-t-il l’assurance ?
L’assureur n’est pas tenu de couvrir un bien construit sur un terrain inconstructible, et peut déroger à certaines règles si les prescriptions n’ont pas été respectées.
Le récolement est-il obligatoire ?
Il l’est notamment dans les secteurs couverts par un plan de prévention des risques naturels, sauf exceptions, avec un délai de contestation de cinq mois.
Que contrôle l’expert sur ce type de terrain ?
L’implantation, la cote du plancher, les fondations adaptées au sol humide, les réseaux et la position des équipements.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code de l’environnement, articles L562-1 et suivants, et L125-5, Légifrance
- Code de l’urbanisme, articles R462-6 et R462-7, Légifrance
- Code des assurances, articles L125-1 et L125-6, Légifrance